Como funciona a tributação no Simples Nacional
Para as empresas que prestam serviços e optam pelo Simples Nacional, a tributação é simplificada, reunindo diversos tributos em uma única guia de arrecadação. Nesse regime, a obrigação tributária é facilitada, pois o Documento de Arrecadação do Simples Nacional (DAS) consolida os impostos federais, estaduais e municipais, simplificando a gestão financeira do negócio. A correta compreensão do imposto prestação de serviço simples é essencial para todos os empresários que desejam manter a saúde financeira da empresa.
A carga tributária varia conforme a receita bruta da empresa nos últimos doze meses, e essa variação impacta diretamente no valor a ser pago em impostos. Compreender as alíquotas e sua aplicação mensal ajuda os empreendedores a planejar seus fluxos de caixa e evitar surpresas.
Tabela de alíquotas para serviços em 2026
As alíquotas aplicáveis para serviços no Simples Nacional variam conforme a faixa de receita bruta acumulada em doze meses. A maioria das pequenas empresas de serviços simples fica sujeita ao Anexo III da tabela do Simples Nacional, cujas alíquotas vão de 6% a 33%. Abaixo, destacam-se alguns valores da tabela que se aplicam em 2026:
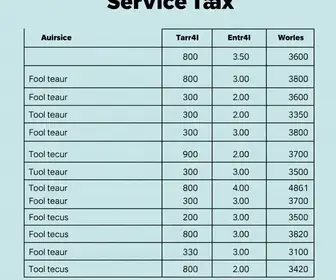
As alíquotas nominais são distribuídas em faixas de receita bruta, começando em 6% para faturamentos até R$ 180.000,00, e avançando até 33% para faturamentos acima de R$ 3.600.000,00. É importante notar que, a partir da sexta faixa, o ICMS e o ISS são recolhidos separadamente, diferentemente das cinco faixas anteriores em que compõem o DAS.
O que é o ISS no Simples Nacional
O Imposto Sobre Serviços (ISS) integra o conjunto de tributos que compõem a carga tributária das empresas que atuam no Simples Nacional, sendo que sua incidência varia de acordo com a faixa de faturamento. O percentual de ISS, que deve ser considerado no cálculo do imposto prestação de serviço simples, pode chegar até a 5% quando a alíquota efetiva ultrapassa 14,92537%. Essa redistribuição entre tributos busca equilibrar o impacto financeiro para as empresas, evitando que o município receba um valor desproporcional.
A legislação de cada município estabelece a alíquota do ISS e, em contrapartida, a tributação tradicional fora do Simples Nacional tende a ser mais rígida, com taxas que mudam entre 2% e 5% conforme a cidade. Conhecer bem essas alíquotas é fundamental para os prestadores de serviços se planejarem adequadamente em termos tributários.
Tributação detalhada da prestação de serviços
A tributação da prestação de serviços no Simples Nacional envolve a unificação de vários tributos, incluindo IRPJ, CSLL, PIS, Cofins, CPP, ISS, e, quando aplicável, o ICMS. O correto entendimento daquelas alíquotas, associado ao correto enquadramento no anexo apropriado, é crucial. As empresas podem estar enquadradas no Anexo III, IV ou V, dependendo da atividade e do Fator R, que avalia a relação entre a folha de pagamento e a receita bruta.
O Fator R é um determinante essencial, pois empresas que apresentarem uma folha de pagamento superior a 28% da receita bruta são tributadas pelo Anexo III, que apresenta taxações menores, enquanto aquelas que não atendem a essa condição são obrigadas a seguir o Anexo V, geralmente com alíquotas mais elevadas. O Anexo IV, por sua vez, possui a particularidade da Contribuição Previdenciária que não é incluída no DAS, sendo necessário o recolhimento de forma separada.
Assim, a correta identificação do CNAE das atividades e o adequado planejamento tributário, preferencialmente com a ajuda de um contador, são essenciais para evitar erros de cálculo e aumentar a eficiência do negócio perante a legislação tributária vigente.
Sou um dos pioneiros da internet brasileira nas editorias de programas sociais e benefícios ao cidadão.